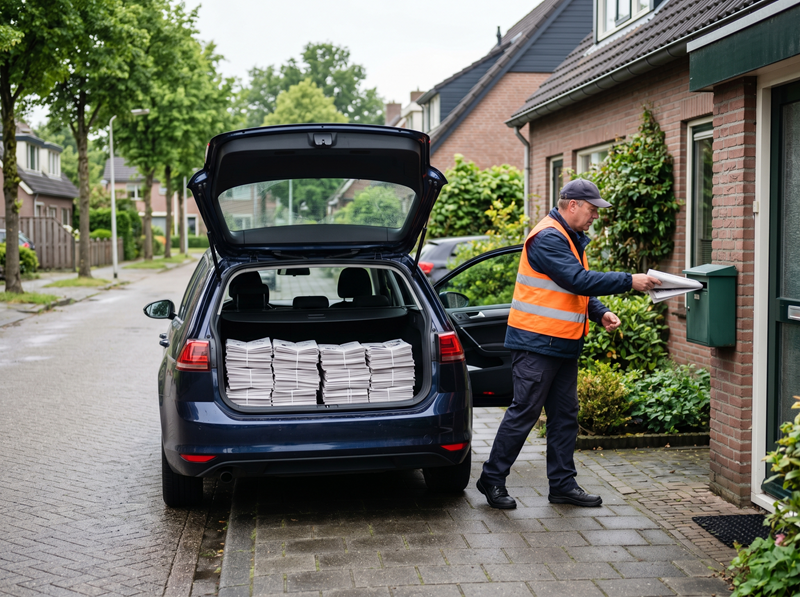
Een krantenbezorger rijdt jaarlijks ruim 20.000 kilometer met zijn eigen auto, zonder daarvoor een vergoeding te ontvangen. In zijn aangifte brengt hij 40 cent per kilometer in aftrek. De inspecteur staat slechts 19 cent toe. De bezorger distribueert kranten naar depots en bezorgt kranten aan huis. In 2018 rijdt hij hiervoor 20.916 kilometer met zijn privéauto. Hij ontvangt geen kilometervergoeding. In zijn aangifte brengt hij € 8.367 aan autokosten in aftrek, gebaseerd op 40 cent per kilometer volgens de ANWB-tool. Dat bedrag is volgens hem eigenlijk nog te laag, omdat krantenbezorging door het vele starten en stoppen tot extra slijtage leidt.
Wet maximeert aftrek
De bezorger beroept zich op het Convenant Uitgeefsector, waarin staat dat de werkelijk gemaakte kosten in aanmerking moeten worden genomen. Het hof gaat hier niet in mee. Die bepaling geldt voor opdrachtgevers, niet voor opdrachtnemers. Voor de inkomstenbelasting maximeert de wet de aftrek, voor een tot het privévermogen behorend vervoermiddel, op 19 cent per kilometer. Het doet er niet toe dat de werkelijke kosten hoger zijn. De aftrek blijft beperkt tot € 3.974.
Expliciet voorbehoud voorkomt vertrouwen
De bezorger beroept zich ook op het vertrouwensbeginsel. De inspecteur heeft in een eerdere procedure over 2017 zijn aangifte gevolgd. Het hof gaat hier evenmin in mee. De inspecteur heeft destijds expliciet verklaard: ‘Voor dit jaar wil ik de kosten accepteren. Omdat het doorspeelt naar volgende jaren, kunnen er geen rechten aan deze toezegging worden ontleend’. Aan die uitlating kan de bezorger geen vertrouwen ontlenen voor latere jaren.
Twee lessen
Deze uitspraak illustreert twee punten. Ten eerste past de rechter de wettelijke maximering van de kilometervergoeding strikt toe, ongeacht de werkelijke kosten. Ten tweede voorkomt een expliciet voorbehoud bij een toezegging dat de belastingplichtige daaraan vertrouwen kan ontlenen voor latere jaren.